東京大学 新領域創成科学研究科 複雑理工学専攻 2019年8月実施 専門基礎科目 第3問 Author Miyake , 祭音Myyura
Description Let a > 0 , x , y , X a>0,x,y,X a > 0 , x , y , X Y Y Y e e e i i i
(Q.1) Show
lim X → ∞ ∣ ∫ 0 Y e − a ( X + i y ) 2 d y ∣ = 0. (1) \lim_{X\to\infty}\left|\int_0^Y e^{-a(X+iy)^2}\,dy\right|=0.\tag{1} X → ∞ lim ∫ 0 Y e − a ( X + i y ) 2 d y = 0. ( 1 ) (Q.2) Calculate the integral
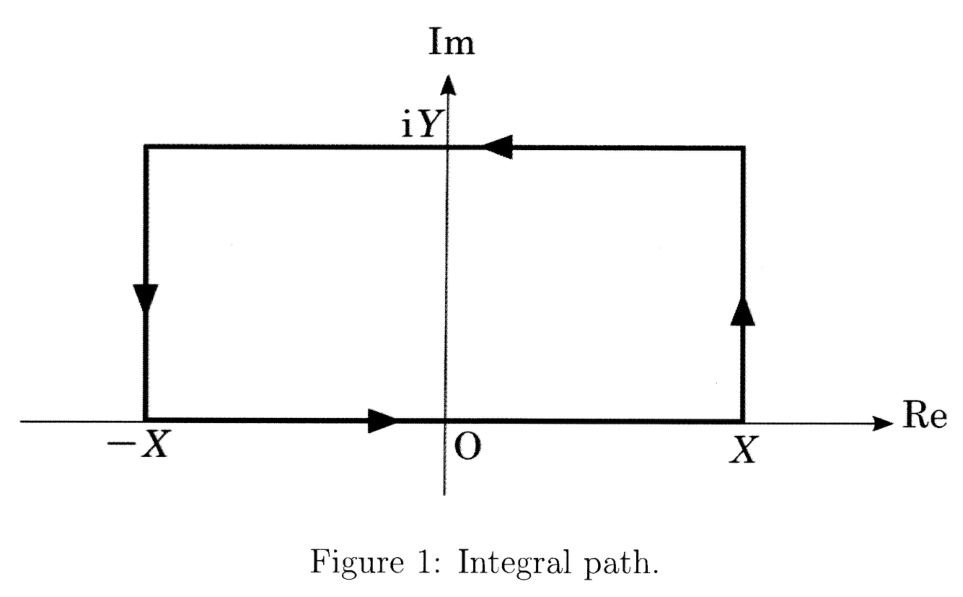
∫ − ∞ ∞ e − a ( x + i Y ) 2 d x \int_{-\infty}^{\infty}e^{-a(x+iY)^2}\,dx ∫ − ∞ ∞ e − a ( x + iY ) 2 d x by using contour integration along the path shown in Figure 1. You may use Eq. (1) and ∫ − ∞ ∞ e − a x 2 d x = π / a \int_{-\infty}^{\infty}e^{-ax^2}\,dx=\sqrt{\pi/a} ∫ − ∞ ∞ e − a x 2 d x = π / a
Consider the partial differential equation of a two-variable real function u ( x , t ) u(x,t) u ( x , t )
∂ u ∂ t = ∂ 2 u ∂ x 2 , (2) \frac{\partial u}{\partial t}=\frac{\partial^2u}{\partial x^2},\tag{2} ∂ t ∂ u = ∂ x 2 ∂ 2 u , ( 2 ) where t > 0 t>0 t > 0 u ( x , t ) u(x,t) u ( x , t ) u ( x , t ) → 0 u(x,t)\to0 u ( x , t ) → 0 ∂ u ∂ x ( x , t ) → 0 \frac{\partial u}{\partial x}(x,t)\to0 ∂ x ∂ u ( x , t ) → 0 ∣ x ∣ → ∞ |x|\to\infty ∣ x ∣ → ∞
(Q.3) The Fourier transform of u ( x , t ) u(x,t) u ( x , t )
U ( k , t ) = ∫ − ∞ ∞ u ( x , t ) e − i k x d x , U(k,t)=\int_{-\infty}^{\infty}u(x,t)e^{-ikx}\,dx, U ( k , t ) = ∫ − ∞ ∞ u ( x , t ) e − ik x d x , where k k k U U U t t t
(Q.4) Obtain U ( k , t ) U(k,t) U ( k , t ) u ( x , 0 ) = δ ( x − 1 ) u(x,0)=\delta(x-1) u ( x , 0 ) = δ ( x − 1 ) δ ( x ) \delta(x) δ ( x )
δ ( x ) = 1 2 π ∫ − ∞ ∞ e i k x d k . \delta(x)=\frac1{2\pi}\int_{-\infty}^{\infty}e^{ikx}\,dk. δ ( x ) = 2 π 1 ∫ − ∞ ∞ e ik x d k . (Q.5) The inverse Fourier transform of U ( k , t ) U(k,t) U ( k , t )
u ( x , t ) = 1 2 π ∫ − ∞ ∞ U ( k , t ) e i k x d k . u(x,t)=\frac1{2\pi}\int_{-\infty}^{\infty}U(k,t)e^{ikx}\,dk. u ( x , t ) = 2 π 1 ∫ − ∞ ∞ U ( k , t ) e ik x d k . Obtain u ( x , t ) u(x,t) u ( x , t )
题目描述
设 a > 0 , x , y , X , Y a>0,x,y,X,Y a > 0 , x , y , X , Y e e e i i i
(Q.1) 证明
lim X → ∞ ∣ ∫ 0 Y e − a ( X + i y ) 2 d y ∣ = 0. (1) \lim_{X\to\infty}\left|\int_0^Y e^{-a(X+iy)^2}\,dy\right|=0.\tag{1} X → ∞ lim ∫ 0 Y e − a ( X + i y ) 2 d y = 0. ( 1 ) (Q.2) 沿图1所示路径使用围道积分计算
∫ − ∞ ∞ e − a ( x + i Y ) 2 d x \int_{-\infty}^{\infty}e^{-a(x+iY)^2}\,dx ∫ − ∞ ∞ e − a ( x + iY ) 2 d x 可使用式 (1) 及 ∫ − ∞ ∞ e − a x 2 d x = π / a \int_{-\infty}^{\infty}e^{-ax^2}\,dx=\sqrt{\pi/a} ∫ − ∞ ∞ e − a x 2 d x = π / a
考虑二元实函数 u ( x , t ) u(x,t) u ( x , t )
∂ u ∂ t = ∂ 2 u ∂ x 2 , (2) \frac{\partial u}{\partial t}=\frac{\partial^2u}{\partial x^2},\tag{2} ∂ t ∂ u = ∂ x 2 ∂ 2 u , ( 2 ) 其中 t > 0 t>0 t > 0 ∣ x ∣ → ∞ |x|\to\infty ∣ x ∣ → ∞ u ( x , t ) → 0 u(x,t)\to0 u ( x , t ) → 0 ∂ u ∂ x ( x , t ) → 0 \frac{\partial u}{\partial x}(x,t)\to0 ∂ x ∂ u ( x , t ) → 0
(Q.3) 将 u ( x , t ) u(x,t) u ( x , t )
U ( k , t ) = ∫ − ∞ ∞ u ( x , t ) e − i k x d x , U(k,t)=\int_{-\infty}^{\infty}u(x,t)e^{-ikx}\,dx, U ( k , t ) = ∫ − ∞ ∞ u ( x , t ) e − ik x d x , 其中 k k k U U U t t t
(Q.4) 在条件 u ( x , 0 ) = δ ( x − 1 ) u(x,0)=\delta(x-1) u ( x , 0 ) = δ ( x − 1 ) U ( k , t ) U(k,t) U ( k , t )
δ ( x ) = 1 2 π ∫ − ∞ ∞ e i k x d k \delta(x)=\frac1{2\pi}\int_{-\infty}^{\infty}e^{ikx}\,dk δ ( x ) = 2 π 1 ∫ − ∞ ∞ e ik x d k (Q.5) U ( k , t ) U(k,t) U ( k , t )
u ( x , t ) = 1 2 π ∫ − ∞ ∞ U ( k , t ) e i k x d k u(x,t)=\frac1{2\pi}\int_{-\infty}^{\infty}U(k,t)e^{ikx}\,dk u ( x , t ) = 2 π 1 ∫ − ∞ ∞ U ( k , t ) e ik x d k 在 (Q.4) 的条件下求 u ( x , t ) u(x,t) u ( x , t )
Kai (問1)
∣ ∫ 0 Y e − a ( X + i y ) 2 d y ∣ ≤ ∫ 0 ∣ Y ∣ e − a X 2 + a y 2 d y = e − a X 2 ∫ 0 ∣ Y ∣ e a y 2 d y → X → ∞ 0 \begin{aligned}
\left| \int_0^Y e^{-a(X+iy)^2} dy \right|
&\le
\int_0^{|Y|} e^{-aX^2+ay^2}\,dy
\\
&=
e^{-aX^2} \int_0^{|Y|} e^{ay^2} dy
\\
&\xrightarrow{X \to \infty} 0
\end{aligned} ∫ 0 Y e − a ( X + i y ) 2 d y ≤ ∫ 0 ∣ Y ∣ e − a X 2 + a y 2 d y = e − a X 2 ∫ 0 ∣ Y ∣ e a y 2 d y X → ∞ 0 (問2)
(問1) と同様に、
∣ ∫ 0 Y e − a ( − X + i y ) 2 d y ∣ ≤ ∫ 0 ∣ Y ∣ e − a X 2 + a y 2 d y = e − a X 2 ∫ 0 ∣ Y ∣ e a y 2 d y → X → ∞ 0 \begin{aligned}
\left| \int_0^Y e^{-a(-X+iy)^2} dy \right|
&\le
\int_0^{|Y|} e^{-aX^2+ay^2}\,dy
\\
&=
e^{-aX^2} \int_0^{|Y|} e^{ay^2} dy
\\
&\xrightarrow{X \to \infty} 0
\end{aligned} ∫ 0 Y e − a ( − X + i y ) 2 d y ≤ ∫ 0 ∣ Y ∣ e − a X 2 + a y 2 d y = e − a X 2 ∫ 0 ∣ Y ∣ e a y 2 d y X → ∞ 0 である。
複素数 z z z e − a z 2 e^{-az^2} e − a z 2 0 0 0
0 = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y + ∫ X − X e − a ( x + i Y ) 2 d x + i ∫ Y 0 e − a ( − X + i y ) 2 d y = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y − ∫ − X X e − a ( x + i Y ) 2 d x − i ∫ 0 Y e − a ( − X + i y ) 2 d y \begin{aligned}
0
&=
\int_{-X}^X e^{-ax^2} dx
+ i\int_0^Y e^{-a(X+iy)^2} dy\\
&\quad+ \int_X^{-X} e^{-a(x+iY)^2} dx
+ i\int_Y^0 e^{-a(-X+iy)^2} dy\\
&=
\int_{-X}^X e^{-ax^2} dx
+ i\int_0^Y e^{-a(X+iy)^2} dy\\
&\quad- \int_{-X}^X e^{-a(x+iY)^2} dx
- i\int_0^Y e^{-a(-X+iy)^2} dy
\end{aligned} 0 = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y + ∫ X − X e − a ( x + iY ) 2 d x + i ∫ Y 0 e − a ( − X + i y ) 2 d y = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y − ∫ − X X e − a ( x + iY ) 2 d x − i ∫ 0 Y e − a ( − X + i y ) 2 d y よって、
∫ − X X e − a ( x + i Y ) 2 d x = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y − i ∫ 0 Y e − a ( − X + i y ) 2 d y \begin{aligned}
&
\int_{-X}^X e^{-a(x+iY)^2} dx\\
&=
\int_{-X}^X e^{-ax^2} dx
+ i\int_0^Y e^{-a(X+iy)^2} dy\\
&\quad- i\int_0^Y e^{-a(-X+iy)^2} dy
\end{aligned} ∫ − X X e − a ( x + iY ) 2 d x = ∫ − X X e − a x 2 d x + i ∫ 0 Y e − a ( X + i y ) 2 d y − i ∫ 0 Y e − a ( − X + i y ) 2 d y ここで、 X → ∞ X \to \infty X → ∞
∫ − ∞ ∞ e − a ( x + i Y ) 2 d x = π a \begin{aligned}
&
\int_{-\infty}^\infty e^{-a(x+iY)^2} dx
=
\sqrt{\frac{\pi}{a}}
\end{aligned} ∫ − ∞ ∞ e − a ( x + iY ) 2 d x = a π を得る。
(問3)
∂ U ( k , t ) ∂ t = ∫ − ∞ ∞ ∂ u ( x , t ) ∂ t e − i k x d x = ∫ − ∞ ∞ ∂ 2 u ( x , t ) ∂ x 2 e − i k x d x = [ ∂ u ( x , t ) ∂ x e − i k x ] − ∞ ∞ + i k ∫ − ∞ ∞ ∂ u ( x , t ) ∂ x e − i k x d x = i k [ u ( x , t ) e − i k x ] − ∞ ∞ − k 2 ∫ − ∞ ∞ u ( x , t ) e − i k x d x = − k 2 U ( k , t ) \begin{aligned}
\frac{\partial U(k,t)}{\partial t}
&= \int_{-\infty}^\infty \frac{\partial u(x,t)}{\partial t} e^{-ikx} dx\\
&= \int_{-\infty}^\infty \frac{\partial^2 u(x,t)}{\partial x^2} e^{-ikx} dx\\
&= \left[ \frac{\partial u(x,t)}{\partial x} e^{-ikx} \right]_{-\infty}^\infty
+ik \int_{-\infty}^\infty \frac{\partial u(x,t)}{\partial x} e^{-ikx} dx\\
&= ik \left[ u(x,t) e^{-ikx} \right]_{-\infty}^\infty
-k^2 \int_{-\infty}^\infty u(x,t) e^{-ikx} dx\\
&= -k^2 U(k,t)
\end{aligned} ∂ t ∂ U ( k , t ) = ∫ − ∞ ∞ ∂ t ∂ u ( x , t ) e − ik x d x = ∫ − ∞ ∞ ∂ x 2 ∂ 2 u ( x , t ) e − ik x d x = [ ∂ x ∂ u ( x , t ) e − ik x ] − ∞ ∞ + ik ∫ − ∞ ∞ ∂ x ∂ u ( x , t ) e − ik x d x = ik [ u ( x , t ) e − ik x ] − ∞ ∞ − k 2 ∫ − ∞ ∞ u ( x , t ) e − ik x d x = − k 2 U ( k , t ) (問4)
(問3) で得た微分方程式より、
U ( k , t ) = U ( k , 0 ) e − k 2 t \begin{aligned}
&
U(k,t) = U(k,0) e^{-k^2 t}
\end{aligned} U ( k , t ) = U ( k , 0 ) e − k 2 t がわかる。
さらに、条件 u ( x , 0 ) = δ ( x − 1 ) u(x,0)=\delta(x-1) u ( x , 0 ) = δ ( x − 1 )
U ( k , 0 ) = ∫ − ∞ ∞ u ( x , 0 ) e − i k x d x = ∫ − ∞ ∞ δ ( x − 1 ) e − i k x d x = e − i k \begin{aligned}
U(k,0)
&= \int_{-\infty}^\infty u(x,0) e^{-ikx} dx
\\
&= \int_{-\infty}^\infty \delta(x-1) e^{-ikx} dx
\\
&= e^{-ik}
\end{aligned} U ( k , 0 ) = ∫ − ∞ ∞ u ( x , 0 ) e − ik x d x = ∫ − ∞ ∞ δ ( x − 1 ) e − ik x d x = e − ik であるから、
U ( k , t ) = e − k 2 t − i k \begin{aligned}
&
U(k,t) = e^{-k^2 t - ik}
\end{aligned} U ( k , t ) = e − k 2 t − ik を得る。
(問5)
u ( x , t ) = 1 2 π ∫ − ∞ ∞ U ( k , t ) e i k x d k = 1 2 π ∫ − ∞ ∞ e − k 2 t + i k ( x − 1 ) d k = 1 2 π e − ( x − 1 ) 2 4 t ∫ − ∞ ∞ e − t ( k − i x − 1 2 t ) 2 d k = 1 2 π e − ( x − 1 ) 2 4 t π t = 1 4 π t e − ( x − 1 ) 2 4 t \begin{aligned}
u(x,t)
&= \frac{1}{2 \pi} \int_{-\infty}^\infty U(k,t) e^{ikx} dk
\\
&= \frac{1}{2 \pi} \int_{-\infty}^\infty e^{-k^2t+ik(x-1)} dk
\\
&= \frac{1}{2 \pi} e^{-\frac{(x-1)^2}{4t}}
\int_{-\infty}^\infty e^{-t \left( k - i \frac{x-1}{2t} \right)^2} dk
\\
&= \frac{1}{2 \pi} e^{-\frac{(x-1)^2}{4t}} \sqrt{\frac{\pi}{t}}
\\
&= \frac{1}{\sqrt{4 \pi t}} e^{-\frac{(x-1)^2}{4t}}
\end{aligned} u ( x , t ) = 2 π 1 ∫ − ∞ ∞ U ( k , t ) e ik x d k = 2 π 1 ∫ − ∞ ∞ e − k 2 t + ik ( x − 1 ) d k = 2 π 1 e − 4 t ( x − 1 ) 2 ∫ − ∞ ∞ e − t ( k − i 2 t x − 1 ) 2 d k = 2 π 1 e − 4 t ( x − 1 ) 2 t π = 4 π t 1 e − 4 t ( x − 1 ) 2 この式は t > 0 t>0 t > 0 t ↓ 0 t\downarrow0 t ↓ 0 δ ( x − 1 ) \delta(x-1) δ ( x − 1 )
Reference