跳到主要内容

東京大学 情報理工学研究科 数理情報学 2019年8月実施 第2問

Author​

hari64boli64, Kurosu9991, 祭音Myyura

Description​

ある生物の生存時間は平均 μ\mu の指数分布に従う。 この生物 nn 匹の生存時間を観測することで μ\mu を推定したい。 ただし実験上の制約により、生まれた直後の一定期間 [0,a][0,a] は観測ができず、もしこの期間内に生物が死んだ場合には、死んだ事実だけが観測されるものとする。 aa は正の定数である。

i=1,…,ni = 1, \ldots, n に対し、第 ii 番目の個体の生存時間を XiX_i とおく。 これらは平均 μ\mu の指数分布に従い、互いに独立とする。 平均 μ\mu の指数分布の確率密度関数は f(x;μ)=(1/μ)e−x/μ (x>0)f(x; \mu) = (1/\mu)e^{-x/\mu} \ (x > 0) である。 また観測値 YiY_i を

Yi={a(Xi≤a のとき)Xi(Xi>a のとき)Y_i = \begin{cases} a & (X_i \leq a \text{ のとき}) \\ X_i & (X_i > a \text{ のとき}) \end{cases}

と定義する。

以下の問いに答えよ。

(1) Y1Y_1 の期待値を g(μ)g(\mu) とおく。 g(μ)g(\mu) を求めよ。

(2) Yˉ=n−1∑i=1nYi\bar{Y} = n^{-1} \sum_{i=1}^n Y_i とおく。Yˉ>a\bar{Y} > a のとき、 g(μ^)=Yˉg(\hat{\mu}) = \bar{Y} を満たす μ^\hat{\mu} がただ一つ存在することを示せ。

(3) Yi=aY_i = a を満たす ii の個数を MM とおく。0≤m≤n−10 \leq m \leq n - 1 および b>ab > a に対して

P(M=m,Yˉ≤b)=∫abh(m,y;μ)dy,P(M = m, \bar{Y} \leq b) = \int_a^b h(m, y; \mu) \text{d}y,

を満たす関数 h(m,y;μ)h(m, y; \mu) を求めよ。

(4) m<nm < n かつ y>ay > a のとき、 h(m,y;μ)h(m, y; \mu) を最大にする μ\mu がただ一つ存在することを示せ。

题目描述​

某生物的寿命服从均值为 μ\mu 的指数分布。独立观察 nn 个个体的寿命 X1,…,XnX_1,\ldots,X_n,其密度为

f(x;μ)=1μe−x/μ(x>0).f(x;\mu)=\frac1\mu e^{-x/\mu}\quad(x>0).

由于实验在出生后的固定区间 [0,a][0,a] 内无法观测,若个体在此期间死亡,只能知道“已死亡”。其中 a>0a>0。定义观测值

Yi={a,Xi≤a,Xi,Xi>a.Y_i= \begin{cases} a,&X_i\le a,\\ X_i,&X_i>a. \end{cases}
  1. 令 g(μ)=E[Y1]g(\mu)=E[Y_1],求 g(μ)g(\mu)。

  2. 令

    Yˉ=1n∑i=1nYi.\bar Y=\frac1n\sum_{i=1}^nY_i.

    当 Yˉ>a\bar Y>a 时,证明方程

    g(μ^)=Yˉg(\hat\mu)=\bar Y

    存在唯一解 μ^\hat\mu。

  3. 令 MM 为满足 Yi=aY_i=a 的个体数。对 0≤m≤n−10\le m\le n-1 与 b>ab>a,求函数 h(m,y;μ)h(m,y;\mu),使

    P(M=m,Yˉ≤b)=∫abh(m,y;μ) dy.P(M=m,\bar Y\le b) =\int_a^b h(m,y;\mu)\,dy.
  4. 当 m<nm<n 且 y>ay>a 时,证明使 h(m,y;μ)h(m,y;\mu) 最大的 μ\mu 唯一存在。

Kai​

(1)​

Y1Y_1 の期待値は

∫0aaf(x;μ)dx+∫a∞xf(x;μ)dx=a+μe−aμ\begin{aligned} \int_0^a af(x;\mu)\text{d}x + \int_a^\infty xf(x;\mu)\text{d}x=a+\mu e^{-\frac{a}{\mu}} \end{aligned}

(2)​

g(μ)−a=μe−a/μg(\mu)-a=\mu e^{-a/\mu} を考える。この関数は μ↓0\mu\downarrow0 で 00、μ→∞\mu\to\infty で +∞+\infty となり、

ddμ(μe−a/μ)=e−a/μ(1+aμ)>0.\frac{\mathrm d}{\mathrm d\mu}\left(\mu e^{-a/\mu}\right) =e^{-a/\mu}\left(1+\frac a\mu\right)>0.

したがって Yˉ−a>0\bar Y-a>0 に対する解はただ一つ存在する。

(3)​

まず、P(M=m)P(M=m) を求める。

P(Y1=a)=∫0af(x;μ)dx=1−e−aμP(Y_1=a)=\int_0^a{f(x;\mu)}\text{d}x=1-e^{-\frac{a}{\mu}}より、P(M=m)=(nm)(1−e−aμ)m(e−aμ)n−mP(M=m) = \binom{n}{m} (1-e^{-\frac{a}{\mu}})^m(e^{-\frac{a}{\mu}})^{n-m}

次に、P(Y‾≤b∣M=m)P(\overline{Y}\leq b | M=m) を求める。

P(Y‾≤b∣M=m)=P(∑i=1nYi≤nb|M=m)=P(am+∑i=1n−m(Xi+a)≤nb)=P(∑i=1n−mXi≤n(b−a))=∫0n(b−a)fn−m(x)dx=∫abnfn−m(n(y−a))dy\begin{aligned} P(\overline{Y}\leq b | M=m) & = P\left( \sum_{i=1}^n Y_i \leq nb \middle| M=m \right) \\ & = P\left( am + \sum_{i=1}^{n-m} (X_i+a) \leq nb \right) \\ & = P\left( \sum_{i=1}^{n-m} X_i \leq n(b-a) \right) \\ & = \int_0^{n(b-a)} f_{n-m}(x) \text{d}x \\ & = \int_a^{b} nf_{n-m}(n(y-a)) \text{d}y \end{aligned}

ただし、一行目から二行目の変形で、指数分布の無記憶性を用いた。

また、fn−mf_{n-m} で、指数分布を n−mn-m 個重ね合わせた分布を示している。

これは、ガンマ分布に従うことが一般に知られている。(後述)

以上より、

P(M=m,Y‾≤b)=P(M=m)P(Y‾≤b∣M=m)=(nm)(1−e−aμ)m(e−aμ)n−m∫abnfn−m(n(y−a))dy=(nm)(1−e−aμ)m(e−aμ)n−m∫abn(n−m−1)!μn−m(n(y−a))n−m−1e−n(y−a)μdy\begin{aligned} P(M=m,\overline{Y}\leq b) & = P(M=m)P(\overline{Y} \leq b|M=m) \\ & = \binom{n}{m} (1-e^{-\frac{a}{\mu}})^m(e^{-\frac{a}{\mu}})^{n-m} \int_a^{b} n f_{n-m}(n(y-a)) \text{d}y \\ & = \binom{n}{m} (1-e^{-\frac{a}{\mu}})^m(e^{-\frac{a}{\mu}})^{n-m} \int_a^{b} \frac{n}{(n-m-1)!\mu^{n-m}} (n(y-a))^{n-m-1} e^{-\frac{n(y-a)}{\mu}} \text{d}y \\ \end{aligned}

したがって、求める関数は

h(m,y;μ)=(nm)(1−e−a/μ)me−a(n−m)/μn{n(y−a)}n−m−1(n−m−1)!μn−me−n(y−a)/μ.h(m,y;\mu)=\binom{n}{m}(1-e^{-a/\mu})^m e^{-a(n-m)/\mu} \frac{n\{n(y-a)\}^{n-m-1}}{(n-m-1)!\mu^{n-m}}e^{-n(y-a)/\mu}.

(4) - by hari64boli64​

μ\mu に関連する部分だけ取り出すと、

M(μ)=(1−e−aμ)m(e−aμ)n−m1μn−me−n(y−a)μ\begin{aligned} M(\mu) & = (1-e^{-\frac{a}{\mu}})^m(e^{-\frac{a}{\mu}})^{n-m} \frac{1}{\mu^{n-m}} e^{-\frac{n(y-a)}{\mu}} \end{aligned}

となる。λ=1/μ\lambda=1/\mu とおき、定数項を除いた対数を l(λ)l(\lambda) とすると

l′(λ)=n−mλ+maeλa−1−(ny−ma),l′′(λ)<0.l'(\lambda)=\frac{n-m}{\lambda}+\frac{ma}{e^{\lambda a}-1}-(ny-ma),\qquad l''(\lambda)<0.

また l′(0+)=+∞l'(0^+)=+\infty、l′(+∞)=−(ny−ma)<0l'(+\infty)=-(ny-ma)<0 なので、極大点はただ一つである。

(4) - by Kurosu9991​

μ\mu に関連する部分だけ取り出すと、

M(μ)=(1−e−aμ)m(e−aμ)n−m1μn−me−n(y−a)μM(\mu) = (1-e^{-\frac{a}{\mu}})^m(e^{-\frac{a}{\mu}})^{n-m} \frac{1}{\mu^{n-m}} e^{-\frac{n(y-a)}{\mu}}

λ=1μ\lambda=\frac{1}{\mu} とおくと、

L(λ)=λn−m(1−e−λa)me−λ(ny−ma)L(\lambda) = \lambda^{n-m} (1-e^{-\lambda a})^m e^{-\lambda (ny-ma)}

を得る。対数を取って微分すると

l(λ)=(n−m)ln⁡λ+mln⁡(1−e−λa)−λ(ny−ma)l(\lambda) = (n-m)\ln\lambda + m\ln(1-e^{-\lambda a}) - \lambda (ny-ma)
l′(λ)=n−mλ+mae−λa1−e−λa−(ny−ma)=n−mλ+maeλa−1−(ny−ma)\begin{aligned} l'(\lambda) & = \frac{n-m}{\lambda} + m\frac{ae^{-\lambda a}}{1-e^{-\lambda a}} - (ny-ma) \\ & = \frac{n-m}{\lambda} + \frac{ma}{e^{\lambda a}-1} - (ny-ma) \end{aligned}

さらに

l′′(λ)=−n−mλ2−ma2eλa(eλa−1)2<0.l''(\lambda)=-\frac{n-m}{\lambda^2} -\frac{ma^2e^{\lambda a}}{(e^{\lambda a}-1)^2}<0.

l′(0+)=+∞l'(0^{+})=+\infty、l′(+∞)=−(ny−ma)<0l'(+\infty)=-(ny-ma)<0 であるから、l(λ)l(\lambda)、したがって h(m,y;μ)h(m,y;\mu) は唯一の極大点を持つ。

Knowledge​

指数分布は再生性を持たない。つまり、X1,X2,⋯X_1,X_2,\cdots が独立に指数分布に従うとしても、X1+X2+⋯X_1+X_2+\cdots は指数分布に従わない。 同じ平均を持つ独立な指数分布の和はアーラン分布に従う。 特に、今回はガンマ分布に従う。これは以下の畳み込みの式と帰納法で示せる。

fY(=X1+X2)(y)=∫0yfX1(x)fX2(y−x)dx\begin{aligned} f_{Y(=X_1+X_2)}(y)=\int_0^{y}{f_{X_1}(x)f_{X_2}(y-x)\text{d}x} \end{aligned}

同じ指数分布の重ね合わせがガンマ分布になることを示す。

f1(x;μ)=1μe−xμf2(x;μ)=∫0xf1(y;μ)f1(x−y;μ)dy=∫0x1μe−yμ1μe−x−yμdy=1μ2∫0xe−xμdy=1μ2xe−xμf3(x;μ)=∫0xf2(y;μ)f1(x−y;μ)dy=∫0x1μ2ye−yμ1μe−x−yμdy=1μ3∫0xye−xμdy=12μ3x2e−xμfn(x;μ)=∫0xfn−1(y;μ)f1(x−y;μ)dy=1(n−1)!μnxn−1e−xμ\begin{aligned} f_1(x;\mu) & =\frac{1}{\mu}e^{-\frac{x}{\mu}} \\ f_2(x;\mu) & =\int_0^x{f_1(y;\mu)f_1(x-y;\mu)\text{d}y} \\ & =\int_0^x{\frac{1}{\mu}e^{-\frac{y}{\mu}}\frac{1}{\mu}e^{-\frac{x-y}{\mu}}\text{d}y} \\ & =\frac{1}{\mu^2}\int_0^x{e^{-\frac{x}{\mu}}\text{d}y} \\ & =\frac{1}{\mu^2}xe^{-\frac{x}{\mu}} \\ f_3(x;\mu) & =\int_0^x{f_2(y;\mu)f_1(x-y;\mu)\text{d}y} \\ & =\int_0^x{\frac{1}{\mu^2}ye^{-\frac{y}{\mu}}\frac{1}{\mu}e^{-\frac{x-y}{\mu}}\text{d}y} \\ & =\frac{1}{\mu^3}\int_0^x{ye^{-\frac{x}{\mu}}\text{d}y} \\ & =\frac{1}{2\mu^3}x^2e^{-\frac{x}{\mu}} \\ f_n(x;\mu) & =\int_0^x{f_{n-1}(y;\mu)f_1(x-y;\mu)\text{d}y} \\ & =\frac{1}{(n-1)!\mu^n} x^{n-1} e^{-\frac{x}{\mu}} \\ \end{aligned}

頑張れば、ガンマ分布の形を覚えていなくても、畳み込み計算から示すことが出来る。

指数分布の無記憶性を示す。

P(X>s+t∣X>s)=P(X>s+t)P(X>s)=∫s+t∞1μe−xμdx∫s∞1μe−xμdx=e−s+tμe−sμ=e−tμ=P(X>t)\begin{aligned} P(X>s+t|X>s) & =\frac{P(X>s+t)}{P(X>s)} \\ & =\frac{\int_{s+t}^{\infty}\frac{1}{\mu}e^{-\frac{x}{\mu}}\text{d}x}{\int_{s}^{\infty}\frac{1}{\mu}e^{-\frac{x}{\mu}}\text{d}x} \\ & =\frac{e^{-\frac{s+t}{\mu}}}{e^{-\frac{s}{\mu}}} \\ & =e^{-\frac{t}{\mu}} \\ & =P(X>t) \\ \end{aligned}

指数分布の無記憶性とその証明
​

指数分布とは,「コールセンターに次に電話がかかってくるまでにかかる時間」や「電化製品が次に壊れるまでの時間」などに用いられます。「昨日コールセンターに電話がかかってきたから,今日はかかってこないだろう」とか「昨日電化製品が壊れなかったから,今日は壊れないだろう」とか,そういうことはないわけですから,この事象には,無記憶性があるといえるわけですね。


そして、最後の (4) などは、図1が念頭にあると、より分かりやすいと思われる。
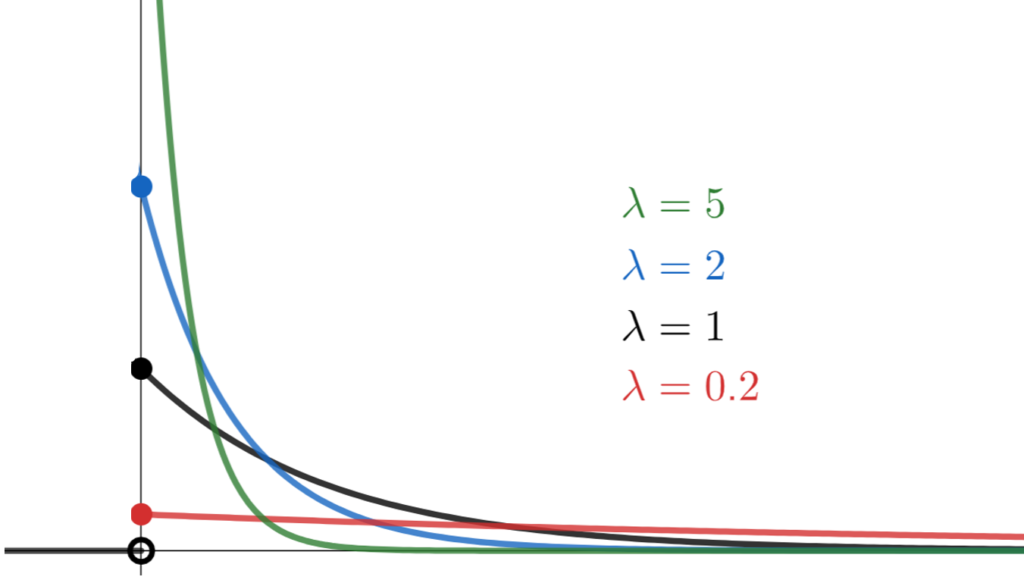
図1 パラメータ毎の指数分布
​

図1は指数分布の密度がパラメータによって変化する様子を表す。本問の観測尤度 hh の最大点の一意性は、(4) の l′′(λ)<0l''(\lambda)<0 と導関数の両端の符号から従う。