京都大学 理学研究科 物理学・宇宙物理学専攻 2015年8月実施 II-3
Author
祭音Myyura (refined with GPT 6 Astra)
Description
1次元のランダムウォークを考える。原点を出発点とするランダムウォークの n ステップ後の位置 Sn は確率変数で、以下のように与えられる。
Sn=i=1∑nXi.(A)
ここで、確率変数 Xi は、等確率で1か −1 をとる。ただし、S0 は確率1で0をとるとする。また、Xi(i=1,…,n) は独立で、Xi に対する平均を ⟨ ⟩ と表すとき、⟨XiXj⟩=⟨Xi⟩⟨Xj⟩(i=j) を満たすものとする。
(1) ランダムウォーク Sn の平均 ⟨Sn⟩ と分散 ⟨(Sn−⟨Sn⟩)2⟩ を求めよ。
Sn の個々の事象は、i ステップ後の位置の値を si とおくとき、(s1,s2,…,sn) と表すことができる。これを Sn の経路と呼ぶ。図1に n=10000 のときに得られた経路を示した。この経路では、i>2k の全てで si は正の値をとる。常識では si の半分程度が正の値をとる確率が高いと思われるが、実際はそうではない。以下では、si>0 の割合が大きい経路は高い確率で実現されることを確かめる。
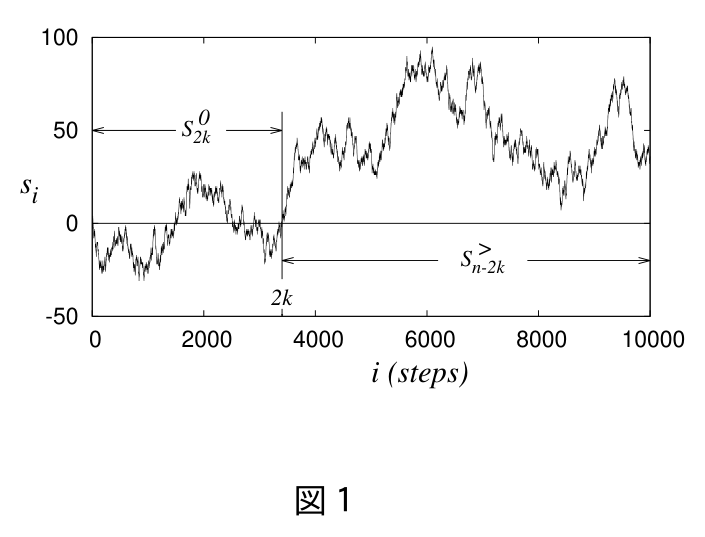
図1の経路は、2k ステップ目に原点に戻る経路と原点を出た後 n−2k ステップの間 si>0 となる経路に分けられる。ここで、原点を出た後 2k ステップ目に原点に戻る経路の集合を事象 S2k0、原点を出た後 k ステップの間 si>0 となる経路の集合を事象 Sk> とそれぞれ呼ぶ。
(2) 事象 S2m0 が実現される確率 P(S2m0)=u2m を求めよ。スターリングの公式 n!∼e−nnn2πn を用いて m≫1 の場合に、u2m の漸近形を求めよ。以下では、P(S00)=u0=1 とする。
原点を出た後 k ステップの間 si≥0 である経路の集合を事象 Sk≥ と呼ぶ。図2に事象 S6≥(◆)、S6>(○)と S60(□)に属する経路の例を示した。事象 S2m≥ と事象 S2m0 に属する経路は1対1対応させることができるので、それぞれの事象に属する経路の総数は等しい。従って、実現確率は等しく P(S2m≥)=P(S2m0) である。この確率は u2m である。以下、この関係を既知として用いよ。
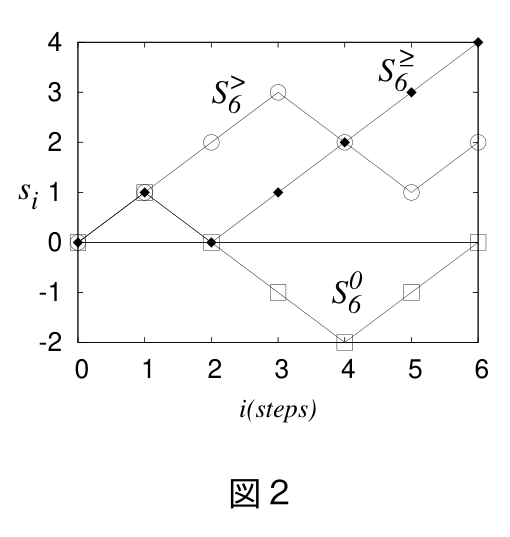
(3) 事象 S2m> と事象 S2m−1≥ に属する経路の総数が等しいことを示せ。また、P(S2m≥),P(S2m−1≥) と P(S2m>) の関係を求めよ。奇数回のステップでは原点に戻れないことに注意せよ。
図1の経路が属する、原点を出た後 2k ステップ目に原点に戻り、その後の引き続く 2m−2k ステップの間は正となる事象 S2k0+S2m−2k> が実現される確率 P(S2k0+S2m−2k>) を求めよう。
(4) 事象 S2k0 と事象 S2m−2k> は独立なので、事象 S2k0+S2m−2k> の実現確率は以下の関係を満たす。
P(S2k0+S2m−2k>)=P(S2k0)P(S2m−2k>).
この実現確率を α2k,2m とおく。このとき、α2k,2m を適切な j に対する u2j を用いて表せ。スターリングの公式を用いて、m,k,m−k≫1 の場合に α2k,2m の漸近形を求めよ。ただし、x=k/m の関数として表せ。
ランダムウォーク S2m の中で、原点より上にあるステップ数が 2k(k≥0) である事象を Q2k,2m と表す。ただし、s2i=0 のとき、s2i の符号は s2i−1 と同じとみなす。事象 Q2k,2m が実現される確率を β2k,2m とおくと、
P(Q2k,2m)=β2k,2m=2α2k,2m(B)
であることを示そう。
(5) 原点を出た後 2i ステップ後に初めて原点に戻ってくる確率を f2i とおく。このとき、u2m を f2i と u2j(1≤i≤m, 0≤j<m) を用いて表せ。
(6) Q2k,2m の経路の中で初期の 2r ステップ目に初めて原点に到達するものは、0<i<2r の全てで si>0 となる場合と si<0 となる場合の2通りある。その後、それぞれ Q2k−2r,2m−2r と Q2k,2m−2r に属する経路が後に続くことになる。この関係を用いて、β2k,2m を f2a と β2b,2c(a<m,c<m,b≤k) を用いて表せ。
(7) 式 (B) が成り立つことを示し、β2k,2m を適切な j に対する u2j を用いて表せ。ただし、b≤k,c<m の場合にも式 (B) が成り立つとして β2b,2c に代入せよ。
题目描述
考虑一维随机游走。以原点出发的随机游走在 n 步后的位置 Sn 是随机变量,定义为
Sn=i=1∑nXi.(A)
随机变量 Xi 等概率取1或 −1,S0 以概率1取0。各 Xi(i=1,…,n) 相互独立,用 ⟨ ⟩ 表示平均,满足 ⟨XiXj⟩=⟨Xi⟩⟨Xj⟩(i=j)。
(1) 求随机游走 Sn 的均值 ⟨Sn⟩ 和方差 ⟨(Sn−⟨Sn⟩)2⟩。
将第 i 步后的位置值记为 si,则 Sn 的一次具体实现可以表示为 (s1,s2,…,sn),称为 Sn 的路径。图1显示 n=10000 时得到的一条路径。该路径在所有 i>2k 时都有 si>0。直觉上似乎约一半位置为正的概率较高,但实际并非如此。以下验证:正位置 si>0 所占比例较大的路径,也会以较高概率出现。
图1的路径可分成第 2k 步回到原点的路径,以及重新从原点出发后的 n−2k 步内始终满足 si>0 的路径。记从原点出发后第 2k 步回到原点的路径集合为事件 S2k0,出发后 k 步内始终满足 si>0 的路径集合为事件 Sk>。
(2) 求事件 S2m0 的概率 P(S2m0)=u2m。利用斯特林公式 n!∼e−nnn2πn,求 m≫1 时 u2m 的渐近形式。以下取 P(S00)=u0=1。
将出发后 k 步内始终满足 si≥0 的路径集合记为事件 Sk≥。图2给出分别属于 S6≥(◆)、S6>(○)和 S60(□)的路径示例。事件 S2m≥ 与 S2m0 的路径可以一一对应,因而路径总数相等,概率也相等,即 P(S2m≥)=P(S2m0)=u2m。以下可以将此关系作为已知使用。
(3) 证明事件 S2m> 与 S2m−1≥ 的路径总数相等,并求 P(S2m≥),P(S2m−1≥) 和 P(S2m>) 的关系。注意奇数步后不可能回到原点。
考虑图1所属的事件:从原点出发后第 2k 步回到原点,此后连续 2m−2k 步位置均为正。将此事件记为 S2k0+S2m−2k>,求其概率。
(4) 由于 S2k0 和 S2m−2k> 相互独立,概率满足
P(S2k0+S2m−2k>)=P(S2k0)P(S2m−2k>).
记此概率为 α2k,2m。用适当下标 j 的 u2j 表示 α2k,2m,再利用斯特林公式,求 m,k,m−k≫1 时的渐近形式,并写成 x=k/m 的函数。
在随机游走 S2m 中,将位于原点上方的步数为 2k(k≥0) 的事件记为 Q2k,2m。若 s2i=0,则将其符号视为与 s2i−1 相同。记事件 Q2k,2m 的概率为 β2k,2m,以下证明
P(Q2k,2m)=β2k,2m=2α2k,2m.(B)
(5) 将从原点出发后第 2i 步首次回到原点的概率记为 f2i。用 f2i 和 u2j(1≤i≤m, 0≤j<m) 表示 u2m。
(6) 对 Q2k,2m 中首次在第 2r 步回到原点的路径,有两种情况:在所有 0<i<2r 时均有 si>0,或均有 si<0。之后分别接续属于 Q2k−2r,2m−2r 或 Q2k,2m−2r 的路径。利用这一关系,用 f2a 和 β2b,2c(a<m,c<m,b≤k) 表示 β2k,2m。
(7) 证明式 (B) 成立,并用适当下标 j 的 u2j 表示 β2k,2m。可以假设在 b≤k,c<m 时式 (B) 成立,并代入 β2b,2c。
Kai
(1)
⟨Xi⟩=0、⟨Xi2⟩=1、異なる増分は独立なので
⟨Sn⟩=0,Var(Sn)=n.
(2)
原点に戻るには正負のステップがそれぞれ m 回必要である。
u2m=22m1(m2m)∼πm1.
(3)
厳密に正の経路から最初の +1 のステップを除き、高さを 1 下げれば、長さ 2m−1 の非負経路になる。この操作は可逆なので経路数は等しい。分母となる全経路数は 2 倍違うから
P(S2m−1≥)=2P(S2m>).
非負な奇数長経路の終点は少なくとも 1 なので、末尾にどちらのステップを加えても非負である。よって
P(S2m≥)=P(S2m−1≥)=2P(S2m>)=u2m.
(4)
0≤k<m に対して独立性と (3) から
α2k,2m=21u2ku2(m−k).
両区間が長いとき
α2k,2m∼2πk(m−k)1=2πmx(1−x)1.
(5)
最初の帰還が 2i の経路を分けると、その後の 2m−2i ステップは独立な原点帰還経路なので
u2m=i=1∑mf2iu2(m−i).
(6)
0<k<m では、最初の帰還前が正なら正の滞在時間 2r を使い、負なら正の滞在時間は使わない。両方の確率は f2r/2 である。
β2k,2m=21r=1∑kf2rβ2(k−r),2(m−r)+21r=1∑m−kf2rβ2k,2(m−r).
端点では、全期間を正側または負側にいる確率は、零点の符号規約から非負経路の確率に等しく
β0,2m=β2m,2m=u2m.
(7)
短い経路について β2j,2ℓ=u2ju2(ℓ−j) を仮定し (6) に代入すると
β2k,2m=2u2(m−k)r=1∑kf2ru2(k−r)+2u2kr=1∑m−kf2ru2(m−k−r)=u2ku2(m−k).
端点の結果と m=0 を初期条件として帰納法が成立する。したがって 0≤k<m では β2k,2m=2α2k,2m。
k=m では後半が空の区間であり、事象の通常の定義では P(S0>)=1、従って α2m,2m=u2m である。端点にも β=2α と書くには、α2m,2m=u2m/2 という端点への延長規約が必要となる。滞在時間の確率 β2k,2m=u2ku2(m−k) は両端を含め成立する。
Reference