京都大学 情報学研究科 システム科学専攻 2015年8月実施 確率統計
Author
犬 (finalized by 祭音Myyura with assistance from GPT 6 Astra)
Description
問題1
確率変数 (X,Y) で表される母集団からの大きさ n の無作為標本を {(X1,Y1),…,(Xn,Yn)} とする。X,Y は独立で、E[X]=μx,E[Y]=μy,E[(X−μx)2]=vx,E[(Y−μy)2]=vy とする。
(1) A=cA(∑i=1nXi)(∑i=1nYi) が μxμy の不偏推定量となるよう定数 cA を定めよ。
(2) (1) の cA による A の分散を求めよ。
(3) B=cB∑i=1nXiYi が μxμy の不偏推定量となるよう定数 cB を定め、その平均二乗誤差と A の平均二乗誤差を比較せよ。
(4) 母集団分布が正規分布のとき、(1) の A が μxμy の最尤推定量であることを示せ。
問題2
(1) X,Y が独立で同じ分布に従うとき、U=X+Y,V=X−Y は一般に独立か、一般に無相関かをそれぞれ理由とともに答えよ。
(2) (1) で X,Y がそれぞれ標準正規分布に従うとき、U,V は独立か、理由とともに答えよ。
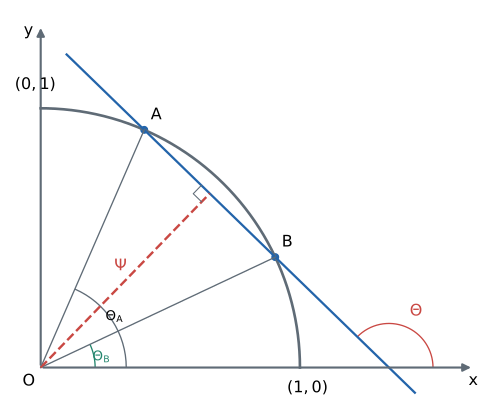
(3) 図のように原点を中心とする半径1の円の第1象限の円弧上に A,B をとる。OA,OB が x 軸となす角 ΘA,ΘB は独立に区間 [0,π/2) 上の一様分布に従う。O から直線 AB への垂線の長さを Ψ、直線 AB と x 軸がつくる図の角を Θ とする。Ψ,Θ の同時確率密度を求めよ。必要なら d(arccosx)/dx=−1/1−x2 を用いてよい。
题目描述
问题1 从随机变量 (X,Y) 所表示的总体中取得容量为 n 的随机样本 {(Xi,Yi)}i=1n。X,Y 相互独立,且均值分别为 μx,μy,方差分别为 vx,vy。
(1)确定常数 cA,使 A=cA(∑iXi)(∑iYi) 为 μxμy 的无偏估计量。(2)求此 A 的方差。(3)确定 cB,使 B=cB∑iXiYi 无偏,并比较 A,B 的均方误差。(4)若总体分布是正态分布,证明 A 是 μxμy 的最大似然估计量。
问题2 (1)若 X,Y 独立同分布,判断 U=X+Y,V=X−Y 一般是否独立、是否不相关,并说明理由。(2)若 X,Y 独立且均服从标准正态分布,判断 U,V 是否独立并说明理由。
(3)在以原点为中心的单位圆第一象限圆弧上取两点 A,B,它们与 x 轴的夹角 ΘA,ΘB 独立且均匀分布在 [0,π/2)。令 Ψ 为原点到直线 AB 的垂直距离,Θ 为图示直线与 x 轴的角。求 Ψ,Θ 的联合概率密度。可用 d(arccosx)/dx=−1/1−x2。
Kai
問題1
(1) X 標本全体と Y 標本全体が独立なので、E[A]=cAn2μxμy。よって cA=1/n2、A=XˉYˉ。
(2) 独立性より
Var(A)=E[Xˉ2]E[Yˉ2]−μx2μy2=n2vxvy+nvxμy2+vyμx2.
(3) E[∑iXiYi]=nμxμy より cB=1/n。両推定量は不偏なので平均二乗誤差は分散に等しく、
MSE(B)=nvxvy+vxμy2+vyμx2.
したがって
MSE(B)−MSE(A)=n2n−1vxvy≥0.
(4) 正規標本の対数尤度は X,Y の項に分離し、各平均の最大化点は μx=Xˉ,μy=Yˉ。最尤推定量の不変性から μxμy=XˉYˉ=A。分散も未知で標本分散が 0 の場合は、正分散モデル内に尤度の最大値は存在しない。
問題2
(1) 一般には独立ではない。例えば独立な Bernoulli(1/2) の X,Y に対し、U=0 なら必ず V=0 であり、P(V=0∣U=0)=1=1/2=P(V=0)。
有限な2次モーメントをもつ場合は
Cov(U,V)=Var(X)−Var(Y)=0
なので無相関である。
(2) 正規ベクトルの線形変換なので (U,V) は同時正規であり、(1) より無相関だから独立である。実際、U,V はそれぞれ N(0,2) に従い、
fU,V(u,v)=4π1e−(u2+v2)/4=fU(u)fV(v).
(3) M=(ΘA+ΘB)/2、D=∣ΘA−ΘB∣/2 とおく。円の幾何から
Ψ=cosD,Θ=2π+M.
0<M<π/2、0<D<min(M,π/2−M) であり、各 (M,D) には (ΘA,ΘB)=(M+D,M−D),(M−D,M+D) の2原像がある。それぞれの Jacobian の絶対値は 2 なので
fM,D(m,d)=2⋅2⋅π24=π216.
さらに ∣dD/dΨ∣=1/1−Ψ2 より
fΨ,Θ(ψ,θ)=⎩⎨⎧π21−ψ216,0,2π<θ<π,max(sinθ,−cosθ)<ψ<1,その他.