京都大学 情報学研究科 システム科学専攻 2005年8月実施 確率統計
Author
犬 (finalized by 祭音Myyura with assistance from GPT 6 Astra)
Description
a>0 に対し、標準正規分布の上側確率を
Q(a)=2π1∫a∞e−x2/2dx
とする。独立な標準正規確率変数 X,Y を用いて、以下に答えよ。
(i) Q(a)2=P(X≥a,Y≥a) を示せ。
(ii) P(X≥a,Y≥a)<41P(X2+Y2≥2a2) を示せ。
(iii) P(X2+Y2≥2a2) を求め、Q(a) の上界を与えよ。
X1,…,XN(N>1)は独立同分布で、平均 μ、分散 σ2 とする。
(i) 定数 g1,…,gN が ∑igi=1 を満たすとき、μ^=∑igiXi が μ の不偏推定量であることを示せ。
(ii) この不偏推定量の分散を最小にする g1,…,gN を求めよ。
(iii) σ^2=k∑i=1N−1(Xi+1−Xi)2 が σ2 の不偏推定量となるように、定数 k を定めよ。
题目描述
对 a>0,定义标准正态分布的上尾概率
Q(a)=2π1∫a∞e−x2/2dx.
设 X,Y 为独立的标准正态随机变量。
(i) 证明 Q(a)2=P(X≥a,Y≥a)。
(ii) 证明 P(X≥a,Y≥a)<41P(X2+Y2≥2a2)。
(iii) 求 P(X2+Y2≥2a2),并给出 Q(a) 的上界。
X1,…,XN(N>1)独立同分布,均值为 μ,方差为 σ2。
(i) 若常数 gi 满足 ∑igi=1,证明 μ^=∑igiXi 是 μ 的无偏估计量。
(ii) 求使该无偏估计量的方差最小的全部权重 gi。
(iii) 确定常数 k,使 σ^2=k∑i=1N−1(Xi+1−Xi)2 为 σ2 的无偏估计量。
Kai
(i) 独立性から P(X≥a,Y≥a)=P(X≥a)P(Y≥a)=Q(a)2。
(ii) D={x≥a,y≥a} は C={x≥0,y≥0,x2+y2≥2a2} に含まれ、C∖D は正の面積を持つ。結合密度は至る所で正であり、四象限の対称性から
P((X,Y)∈D)<P((X,Y)∈C)=41P(X2+Y2≥2a2).
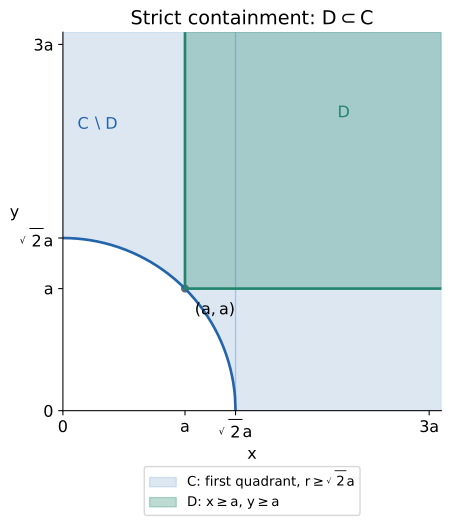
(iii) 極座標により
P(X2+Y2≥2a2)=2π1∫02πdθ∫2a∞e−r2/2rdr=e−a2.
(i)、(ii) より Q(a)<21e−a2/2。
(i) E[μ^]=∑igiE[Xi]=μ∑igi=μ。
(ii) 独立性と Cauchy–Schwarz の不等式より
Var(μ^)=σ2i∑gi2≥Nσ2(i∑gi)2=Nσ2.
σ2>0 のとき等号条件は gi=1/N (i=1,…,N)。σ2=0 ならば、和が 1 のすべての重みで分散は 0 となる。
(iii) 独立性より E[(Xi+1−Xi)2]=2σ2。したがって E[σ^2]=2k(N−1)σ2 であるから、k=1/{2(N−1)} とすればよい。