東京工業大学 工学院 情報通信系 2016年8月実施 S1(1) 離散確率変数の同時分布
Author
思齐塾, 祭音Myyura (co-authored with GPT 5.6 SOL)
Description
S1.
- +1 または −1 のみの値をとる 2 つの離散型確率変数 T,U の同時確率分布が
Pr[T=−1,U=−1]Pr[T=−1,U=+1]Pr[T=+1,U=−1]Pr[T=+1,U=+1]=0.4=0.3=0.2=0.1
で与えられる.
a) U の確率分布は Pr[U=−1]=0.6,Pr[U=+1]=0.4 で与えられる.これを用いて, U の期待値と分散を求めよ.
b) T の確率分布を求めよ.
c) T の累積分布関数を図示せよ.
d) 条件付き確率 Pr[T=+1∣U=+1] の値を求めよ.
e) 確率変数の組 T,U の共分散を求めよ.
f) 確率変数の組 T,U が統計的に独立であるか否か,理由とともに答えよ.
题目描述
离散随机变量 T,U 都只取 +1 或 −1,其联合分布为
Pr(T=−1,U=−1)Pr(T=−1,U=+1)Pr(T=+1,U=−1)Pr(T=+1,U=+1)=0.4,=0.3,=0.2,=0.1.
- 已知
Pr(U=−1)=0.6,Pr(U=+1)=0.4,
求 U 的期望和方差。
2. 求 T 的概率分布。
3. 画出 T 的累积分布函数。
4. 计算条件概率 Pr(T=+1∣U=+1)。
5. 计算 Cov(T,U)。
6. 判断 T,U 是否统计独立,并说明理由。
Kai
1) a)
E[U]=(−1)⋅0.6+(+1)⋅0.4=−0.2.
また常に U2=1 なので
Var(U)=E[U2]−E[U]2=1−(−0.2)2=0.96.
したがって E[U]=−0.2 である。
1) b)
同時確率を U について足し合わせると
P(T=−1)=0.4+0.3=0.7,P(T=+1)=0.2+0.1=0.3.
1) c)
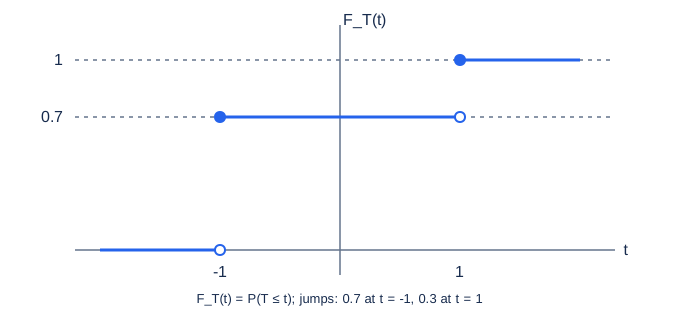
累積分布関数 FT(t)=P(T≤t) は
FT(t)=⎩⎨⎧0,0.7,1,t<−1,−1≤t<1,t≥1.
したがってグラフは t=−1 で 0 から 0.7 へ, t=1 で 0.7 から 1 へ跳ぶ右連続な階段関数である。
1) d)
P(T=+1∣U=+1)=P(U=+1)P(T=+1,U=+1)=0.40.1=0.25.
1) e)
まず
E[T]=(−1)0.7+(+1)0.3=−0.4.
また TU=+1 となる確率も TU=−1 となる確率も 0.5 なので E[TU]=0 である。ゆえに
Cov(T,U)=E[TU]−E[T]E[U]=0−(−0.4)(−0.2)=−0.08.
1) f)
独立ならば,例えば
P(T=−1,U=−1)=P(T=−1)P(U=−1)=0.7⋅0.6=0.42
でなければならない。しかし実際の同時確率は 0.4 である。したがって T,U は独立でない 。これは共分散が −0.08=0 であることからも従う。