電気通信大学 情報理工学研究科 情報学専攻 2025年8月実施 選択問題 確率・オペレーションズリサーチ Author 祭音Myyura (co-authored with GPT 5.6 SOL)
Description この科目(確率・オペレーションズリサーチ)を受験する場合には、問 1 は必ず解答し、問 2 と問 3 はいずれか一方のみを選択して解答すること。
問 1 確率変数 X 1 , X 2 , … X_1,X_2,\ldots X 1 , X 2 , … − 1 -1 − 1 n n n Y n = ∑ i = 1 n X i Y_n=\sum_{i=1}^nX_i Y n = ∑ i = 1 n X i
問 1-1: X 1 X_1 X 1
問 1-2: Y n Y_n Y n
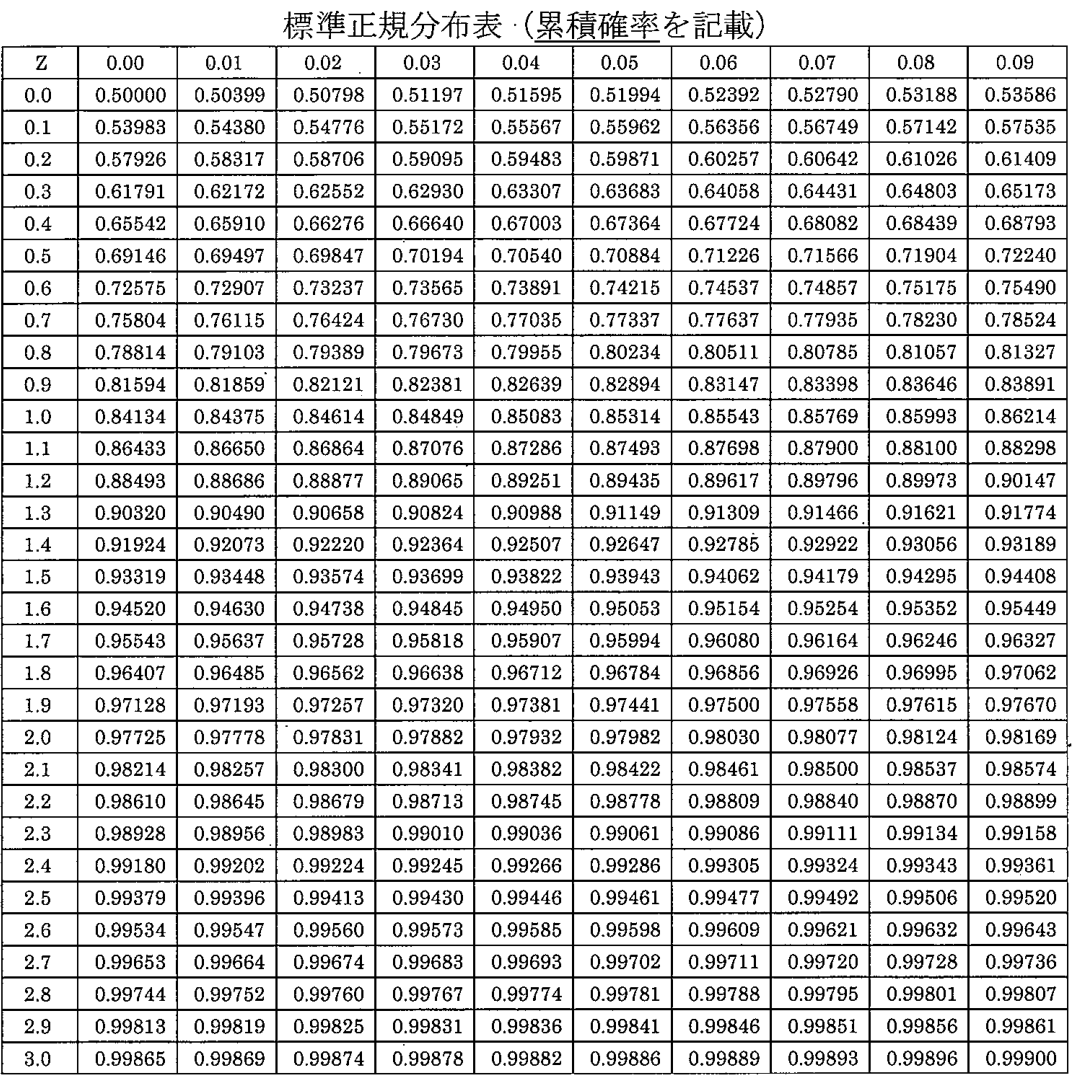
問 1-3: Y 10000 > 300 Y_{10000}>300 Y 10000 > 300
問 1-4: Z 1 = X 1 , Z 2 = 1 2 Z 1 + a X 2 Z_1=X_1,Z_2=\frac12Z_1+aX_2 Z 1 = X 1 , Z 2 = 2 1 Z 1 + a X 2 Z 2 Z_2 Z 2 Z 1 − Z 2 Z_1-Z_2 Z 1 − Z 2 a a a a > 0 a>0 a > 0
問 1-5: 問 1-4 の相関係数が 0 になる場合において、Z 2 Z_2 Z 2 Z 1 − Z 2 Z_1-Z_2 Z 1 − Z 2
Keywords:確率変数 random variable、互いに独立 mutually independent、確率 probability、自然数 natural number、期待値 expected value、標準偏差 standard deviation、中心極限定理 central limit theorem、近似 approximation、標準正規分布表 standard normal distribution table、相関係数 correlation coefficient、独立 independent、累積確率 cumulative probability。
問 2 この問題を選択する場合には問 3 に解答してはいけない。
ある製品を使用開始してから故障するまでの時間 X X X
f ( x ) = { λ e − λ x ( x > 0 ) , 0 ( x ≤ 0 ) . f(x)=\begin{cases}\lambda e^{-\lambda x}&(x>0),\\0&(x\le0).\end{cases} f ( x ) = { λ e − λ x 0 ( x > 0 ) , ( x ≤ 0 ) . ここで λ > 0 \lambda>0 λ > 0 e e e
問 2-1: 確率変数 X X X
A:正規分布、B:ベータ分布、C:ガンマ分布、D:指数分布、E:ポアソン分布
問 2-2: X X X
問 2-3: X X X M X ( t ) M_X(t) M X ( t ) t < λ t<\lambda t < λ
問 2-4: 0 < a < b 0<a<b 0 < a < b a < X ≤ b a<X\le b a < X ≤ b
問 2-5: 0 < a < b 0<a<b 0 < a < b X > a X>a X > a X ≤ b X\le b X ≤ b P 1 P_1 P 1 0 < X ≤ b − a 0<X\le b-a 0 < X ≤ b − a P 2 P_2 P 2 P 1 P_1 P 1 P 2 P_2 P 2
Keywords:製品 product、故障 failure、確率分布 probability distribution、確率密度関数 probability density function、パラメータ parameter、自然対数の底 base of natural logarithm、確率変数 random variable、正規分布 normal distribution、ベータ分布 beta distribution、ガンマ分布 gamma distribution、指数分布 exponential distribution、ポアソン分布 Poisson distribution、期待値 expected value、分散 variance、モーメント母関数 moment generating function、確率 probability、条件 condition、条件付き確率 conditional probability、比較 compare。
問 3 この問題を選択する場合には、問 2 に解答してはいけない。
10 万 m 2 \mathrm{m^2} m 2
このとき、与えられた制約条件下で、ナス、トマト、ピーマンの栽培により得られる総利益 z z z
表 1 作物毎の栽培費用、売値、収穫高
作物 栽培費用[万円/万 m 2 \mathrm{m^2} m 2 売値[万円/トン] 収穫高[トン/万 m 2 \mathrm{m^2} m 2 ナス 400 40 25 トマト 900 35 40 ピーマン 800 60 30
問 3-1 ナス、トマト、ピーマンの作付面積を、それぞれ x 1 , x 2 , x 3 x_1,x_2,x_3 x 1 , x 2 , x 3 m 2 \mathrm{m^2} m 2 x 1 , x 2 , x 3 x_1,x_2,x_3 x 1 , x 2 , x 3 z z z
問 3-2 問 3-1 で定式化した不等式制約を、スラック変数 x 4 , x 5 , x 6 , x 7 x_4,x_5,x_6,x_7 x 4 , x 5 , x 6 , x 7
問 3-3 問 3-1 で定式化した線形計画問題におけるナス、トマト、ピーマンの最適作付面積を、それぞれ x 1 ∗ , x 2 ∗ , x 3 ∗ x_1^*,x_2^*,x_3^* x 1 ∗ , x 2 ∗ , x 3 ∗ m 2 \mathrm{m^2} m 2 x 1 ∗ , x 2 ∗ , x 3 ∗ x_1^*,x_2^*,x_3^* x 1 ∗ , x 2 ∗ , x 3 ∗ z ∗ z^* z ∗ x 1 ∗ , x 2 ∗ , x 3 ∗ x_1^*,x_2^*,x_3^* x 1 ∗ , x 2 ∗ , x 3 ∗ z ∗ z^* z ∗ π i \pi_i π i x 1 ∼ x 7 x_1\sim x_7 x 1 ∼ x 7
Keywords:ナス eggplant、トマト tomato、ピーマン bell pepper、作物 crop、栽培 cultivate、費用 cost、売値 price、収穫高 harvest、制約条件 constraints、総利益 total profit、最大化 maximize、生産計画問題 production planning problem、作付面積 crop acreage、非負 non-negative、線形計画問題 linear programming problem、定式化 formulate、不等式制約 inequality constraints、記述 describe、スラック変数 slack variable、等式制約 equality constraints、最適 optimal、シンプレックス法 simplex method、求める obtain、完成 complete、初期 initial、更新 update、定数項 constant term、要素 element、積 product、和 sum。
题目描述
本科目“概率与运筹学”中,问题 1 必答,问题 2、3 只选其中一题作答。
问 1 随机变量 X 1 , X 2 , … X_1,X_2,\ldots X 1 , X 2 , … − 1 -1 − 1 n ≥ 1 n\ge1 n ≥ 1 Y n = ∑ i = 1 n X i Y_n=\sum_{i=1}^nX_i Y n = ∑ i = 1 n X i
问 1-1: 求 X 1 X_1 X 1
问 1-2: 求 Y n Y_n Y n
问 1-3: 用中心极限定理近似计算 Y 10000 > 300 Y_{10000}>300 Y 10000 > 300
问 1-4: 定义 Z 1 = X 1 , Z 2 = 1 2 Z 1 + a X 2 Z_1=X_1,Z_2=\frac12Z_1+aX_2 Z 1 = X 1 , Z 2 = 2 1 Z 1 + a X 2 Z 2 Z_2 Z 2 Z 1 − Z 2 Z_1-Z_2 Z 1 − Z 2 a a a a > 0 a>0 a > 0
问 1-5: 在问 1-4 中相关系数为 0 的情况下,Z 2 Z_2 Z 2 Z 1 − Z 2 Z_1-Z_2 Z 1 − Z 2
问 2 选择本题时不得回答问 3。
某产品从开始使用到故障的时间 X X X
f ( x ) = { λ e − λ x ( x > 0 ) , 0 ( x ≤ 0 ) , f(x)=\begin{cases}\lambda e^{-\lambda x}&(x>0),\\0&(x\le0),\end{cases} f ( x ) = { λ e − λ x 0 ( x > 0 ) , ( x ≤ 0 ) , 其中 λ > 0 \lambda>0 λ > 0 e e e
问 2-1: 从以下选项选择 X X X
A:正态分布;B:贝塔分布;C:伽马分布;D:指数分布;E:泊松分布。
问 2-2: 求 X X X
问 2-3: 求 X X X M X ( t ) M_X(t) M X ( t ) t < λ t<\lambda t < λ
问 2-4: 设 0 < a < b 0<a<b 0 < a < b a < X ≤ b a<X\le b a < X ≤ b
问 2-5: 设 0 < a < b 0<a<b 0 < a < b P 1 P_1 P 1 X > a X>a X > a X ≤ b X\le b X ≤ b P 2 P_2 P 2 0 < X ≤ b − a 0<X\le b-a 0 < X ≤ b − a P 1 , P 2 P_1,P_2 P 1 , P 2
问 3 选择本题时不得回答问 2。
考虑在 10 万 m 2 \mathrm{m^2} m 2
考虑在给定约束下,使种植三种作物所得总利润 z z z
问 3-1 设茄子、西红柿、青椒的种植面积依次为非负的 x 1 , x 2 , x 3 x_1,x_2,x_3 x 1 , x 2 , x 3 m 2 \mathrm{m^2} m 2 z z z
问 3-2 用松弛变量 x 4 , x 5 , x 6 , x 7 x_4,x_5,x_6,x_7 x 4 , x 5 , x 6 , x 7
问 3-3 设问 3-1 中三种作物的最优种植面积为 x 1 ∗ , x 2 ∗ , x 3 ∗ x_1^*,x_2^*,x_3^* x 1 ∗ , x 2 ∗ , x 3 ∗ m 2 \mathrm{m^2} m 2 z ∗ z^* z ∗ π i \pi_i π i x 1 ∼ x 7 x_1\sim x_7 x 1 ∼ x 7
Kai (1)
E [ X 1 ] = 0 , V [ X 1 ] = 1. E[X_1]=0,\qquad V[X_1]=1. E [ X 1 ] = 0 , V [ X 1 ] = 1. よって
期待値 0 , 標準偏差 1 . \boxed{\text{期待値 }0,\quad\text{標準偏差 }1}. 期待値 0 , 標準偏差 1 . (2)
独立性より
E [ Y n ] = 0 , V [ Y n ] = n . E[Y_n]=0,\qquad V[Y_n]=n. E [ Y n ] = 0 , V [ Y n ] = n . したがって
期待値 0 , 標準偏差 n . \boxed{\text{期待値 }0,\quad\text{標準偏差 }\sqrt n}. 期待値 0 , 標準偏差 n . (3)
中心極限定理より Y 10000 / 100 ≃ N ( 0 , 1 ) Y_{10000}/100\simeq N(0,1) Y 10000 /100 ≃ N ( 0 , 1 )
P ( Y 10000 > 300 ) ≃ P ( N ( 0 , 1 ) > 3 ) = 1 − Φ ( 3 ) = 0.00135 . \begin{gathered}
P(Y_{10000}>300)\simeq P(N(0,1)>3)
=1-\Phi(3)\\
=\boxed{0.00135}.
\end{gathered} P ( Y 10000 > 300 ) ≃ P ( N ( 0 , 1 ) > 3 ) = 1 − Φ ( 3 ) = 0.00135 . (4)
Z 2 = 1 2 X 1 + a X 2 , Z 1 − Z 2 = 1 2 X 1 − a X 2 . \begin{gathered}
Z_2=\frac12X_1+aX_2,\\
Z_1-Z_2=\frac12X_1-aX_2.
\end{gathered} Z 2 = 2 1 X 1 + a X 2 , Z 1 − Z 2 = 2 1 X 1 − a X 2 . X 1 , X 2 X_1,X_2 X 1 , X 2
Cov ( Z 2 , Z 1 − Z 2 ) = 1 4 − a 2 . \operatorname{Cov}(Z_2,Z_1-Z_2)=\frac14-a^2. Cov ( Z 2 , Z 1 − Z 2 ) = 4 1 − a 2 . a > 0 a>0 a > 0
a = 1 2 . \boxed{a=\frac12}. a = 2 1 . (5)
独立ではない。a = 1 / 2 a=1/2 a = 1/2 Z 2 = 1 Z_2=1 Z 2 = 1 X 1 = X 2 = 1 X_1=X_2=1 X 1 = X 2 = 1 Z 1 − Z 2 = 0 Z_1-Z_2=0 Z 1 − Z 2 = 0 Z 2 = 0 Z_2=0 Z 2 = 0 X 1 = − X 2 X_1=-X_2 X 1 = − X 2 Z 1 − Z 2 = ± 1 Z_1-Z_2=\pm1 Z 1 − Z 2 = ± 1
(1)
指数分布 \boxed{\text{指数分布}} 指数分布 (2)
E [ X ] = 1 λ , V [ X ] = 1 λ 2 . \boxed{E[X]=\frac1\lambda,\qquad V[X]=\frac1{\lambda^2}}. E [ X ] = λ 1 , V [ X ] = λ 2 1 . (3)
M X ( t ) = ∫ 0 ∞ e t x λ e − λ x d x = λ λ − t ( t < λ ) . \begin{gathered}
M_X(t)=\int_0^\infty e^{tx}\lambda e^{-\lambda x}\,dx
=\boxed{\frac{\lambda}{\lambda-t}}\\
(t<\lambda).
\end{gathered} M X ( t ) = ∫ 0 ∞ e t x λ e − λ x d x = λ − t λ ( t < λ ) . (4)
P ( a < X ≤ b ) = e − λ a − e − λ b . \boxed{P(a<X\le b)=e^{-\lambda a}-e^{-\lambda b}}. P ( a < X ≤ b ) = e − λa − e − λb . (5)
P 1 = e − λ a − e − λ b e − λ a = 1 − e − λ ( b − a ) = P 2 . P_1=\frac{e^{-\lambda a}-e^{-\lambda b}}{e^{-\lambda a}}
=1-e^{-\lambda(b-a)}=P_2. P 1 = e − λa e − λa − e − λb = 1 − e − λ ( b − a ) = P 2 . よって
P 1 = P 2 . \boxed{P_1=P_2}. P 1 = P 2 . (1)
1 単位面積当たりの利益はそれぞれ
25 ⋅ 40 − 400 = 600 25\cdot40-400=600 25 ⋅ 40 − 400 = 600 40 ⋅ 35 − 900 = 500 40\cdot35-900=500 40 ⋅ 35 − 900 = 500 30 ⋅ 60 − 800 = 1000 30\cdot60-800=1000 30 ⋅ 60 − 800 = 1000
maximize z = 600 x 1 + 500 x 2 + 1000 x 3 , subject to x 1 + x 2 + x 3 ≤ 10 , 25 x 1 ≤ 90 , 40 x 2 ≤ 140 , 30 x 3 ≤ 120 , x 1 , x 2 , x 3 ≥ 0. \begin{aligned}
&\text{maximize}\\
&z=600x_1+500x_2+1000x_3,\\
&\text{subject to}\\
&x_1+x_2+x_3\le10,\\
&25x_1\le90,\quad40x_2\le140,\quad30x_3\le120,\\
&x_1,x_2,x_3\ge0.
\end{aligned} maximize z = 600 x 1 + 500 x 2 + 1000 x 3 , subject to x 1 + x 2 + x 3 ≤ 10 , 25 x 1 ≤ 90 , 40 x 2 ≤ 140 , 30 x 3 ≤ 120 , x 1 , x 2 , x 3 ≥ 0. (2)
{ x 1 + x 2 + x 3 + x 4 = 10 , 25 x 1 + x 5 = 90 , 40 x 2 + x 6 = 140 , 30 x 3 + x 7 = 120 , x i ≥ 0 ( i = 1 , … , 7 ) . \begin{cases}
x_1+x_2+x_3+x_4=10,\\
25x_1+x_5=90,\\
40x_2+x_6=140,\\
30x_3+x_7=120,\\
x_i\ge0\quad(i=1,\ldots,7).
\end{cases} ⎩ ⎨ ⎧ x 1 + x 2 + x 3 + x 4 = 10 , 25 x 1 + x 5 = 90 , 40 x 2 + x 6 = 140 , 30 x 3 + x 7 = 120 , x i ≥ 0 ( i = 1 , … , 7 ) . (3)
目的係数は c = ( 600 , 500 , 1000 , 0 , 0 , 0 , 0 ) c=(600,500,1000,0,0,0,0) c = ( 600 , 500 , 1000 , 0 , 0 , 0 , 0 ) π j = ∑ i c B i a i j \pi_j=\sum_i c_{B_i}a_{ij} π j = ∑ i c B i a ij
基底 c B c_B c B x 1 x_1 x 1 x 2 x_2 x 2 x 3 x_3 x 3 x 4 x_4 x 4 x 5 x_5 x 5 x 6 x_6 x 6 x 7 x_7 x 7 定数項 x 4 x_4 x 4 0 1 1 1 1 0 0 0 10 x 5 x_5 x 5 0 25 0 0 0 1 0 0 90 x 6 x_6 x 6 0 0 40 0 0 0 1 0 140 x 7 x_7 x 7 0 0 0 30 0 0 0 1 120 π j \pi_j π j 0 0 0 0 0 0 0 0 c j − π j c_j-\pi_j c j − π j 600 500 1000 0 0 0 0
である。順に
x 3 ↔ x 7 , x 1 ↔ x 5 , x 2 ↔ x 4 x_3\leftrightarrow x_7,\qquad
x_1\leftrightarrow x_5,\qquad
x_2\leftrightarrow x_4 x 3 ↔ x 7 , x 1 ↔ x 5 , x 2 ↔ x 4 と基底を交換する。1 回目の更新後は
基底 c B c_B c B x 1 x_1 x 1 x 2 x_2 x 2 x 3 x_3 x 3 x 4 x_4 x 4 x 5 x_5 x 5 x 6 x_6 x 6 x 7 x_7 x 7 定数項 x 4 x_4 x 4 0 1 1 0 1 0 0 − 1 / 30 -1/30 − 1/30 6 x 5 x_5 x 5 0 25 0 0 0 1 0 0 90 x 6 x_6 x 6 0 0 40 0 0 0 1 0 140 x 3 x_3 x 3 1000 0 0 1 0 0 0 1 / 30 1/30 1/30 4 π j \pi_j π j 0 0 1000 0 0 0 100 / 3 100/3 100/3 4000 c j − π j c_j-\pi_j c j − π j 600 500 0 0 0 0 − 100 / 3 -100/3 − 100/3
2 回目の更新後は
基底 c B c_B c B x 1 x_1 x 1 x 2 x_2 x 2 x 3 x_3 x 3 x 4 x_4 x 4 x 5 x_5 x 5 x 6 x_6 x 6 x 7 x_7 x 7 定数項 x 4 x_4 x 4 0 0 1 0 1 − 1 / 25 -1/25 − 1/25 0 − 1 / 30 -1/30 − 1/30 12 / 5 12/5 12/5 x 1 x_1 x 1 600 1 0 0 0 1 / 25 1/25 1/25 0 0 18 / 5 18/5 18/5 x 6 x_6 x 6 0 0 40 0 0 0 1 0 140 x 3 x_3 x 3 1000 0 0 1 0 0 0 1 / 30 1/30 1/30 4 π j \pi_j π j 600 0 1000 0 24 0 100 / 3 100/3 100/3 6160 c j − π j c_j-\pi_j c j − π j 0 500 0 0 -24 0 − 100 / 3 -100/3 − 100/3
3 回目の更新後は
基底 c B c_B c B x 1 x_1 x 1 x 2 x_2 x 2 x 3 x_3 x 3 x 4 x_4 x 4 x 5 x_5 x 5 x 6 x_6 x 6 x 7 x_7 x 7 定数項 x 2 x_2 x 2 500 0 1 0 1 − 1 / 25 -1/25 − 1/25 0 − 1 / 30 -1/30 − 1/30 12 / 5 12/5 12/5 x 1 x_1 x 1 600 1 0 0 0 1 / 25 1/25 1/25 0 0 18 / 5 18/5 18/5 x 6 x_6 x 6 0 0 0 0 -40 8 / 5 8/5 8/5 1 4 / 3 4/3 4/3 44 x 3 x_3 x 3 1000 0 0 1 0 0 0 1 / 30 1/30 1/30 4 π j \pi_j π j 600 500 1000 500 4 0 50 / 3 50/3 50/3 7360 c j − π j c_j-\pi_j c j − π j 0 0 0 -500 -4 0 − 50 / 3 -50/3 − 50/3
である。すべての被約費用が非正なので最適であり、
( x 1 ∗ , x 2 ∗ , x 3 ∗ ) = ( 18 5 , 12 5 , 4 ) \boxed{(x_1^*,x_2^*,x_3^*)=\left(\frac{18}{5},\frac{12}{5},4\right)} ( x 1 ∗ , x 2 ∗ , x 3 ∗ ) = ( 5 18 , 5 12 , 4 ) であり、最大総利益は
z ∗ = 600 ⋅ 18 5 + 500 ⋅ 12 5 + 1000 ⋅ 4 = 7360 万円 \boxed{\begin{gathered}
z^*=600\cdot\frac{18}{5}+500\cdot\frac{12}{5}+1000\cdot4\\
=7360\text{ 万円}
\end{gathered}} z ∗ = 600 ⋅ 5 18 + 500 ⋅ 5 12 + 1000 ⋅ 4 = 7360 万円 である。
Reference